


孙正义还在疯狂押注AI,华尔街已经开始给软银买“违约保险”了。
10月20日,据外媒报道,软银5年期信用违约互换(CDS)价格升至432个基点,创下2022年11月以来的最高水平。
所谓CDS,可以简单理解为债务的违约保险——价格越高,说明投资者为防范违约风险,需要付出的代价越大。
如今,市场对软银信用风险的担忧,已经达到了近四年来的最高水平。
偏偏孙正义还没有停下花钱的脚步。
图片由AI生成
本月初,软银刚刚完成对OpenAI的新一笔100亿美元投资,累计投入达到646亿美元。不久前,它发行的一批新债,最高票息已经达到9.75%。
另外,据外媒报道,OpenAI正争取在Anthropic预计11月中旬上市前完成新一轮融资,但由于部分投资者对高估值有所犹豫,本轮目标估值已从1.4万亿美元下调至1.25万亿美元,缩水1500亿美元。软银作为现有投资方,此前也被曝正在洽谈继续参投。
接下来,软银还计划继续投资AI基础设施,甚至正在考虑收购一家价值数百亿美元的美国安保巨头。
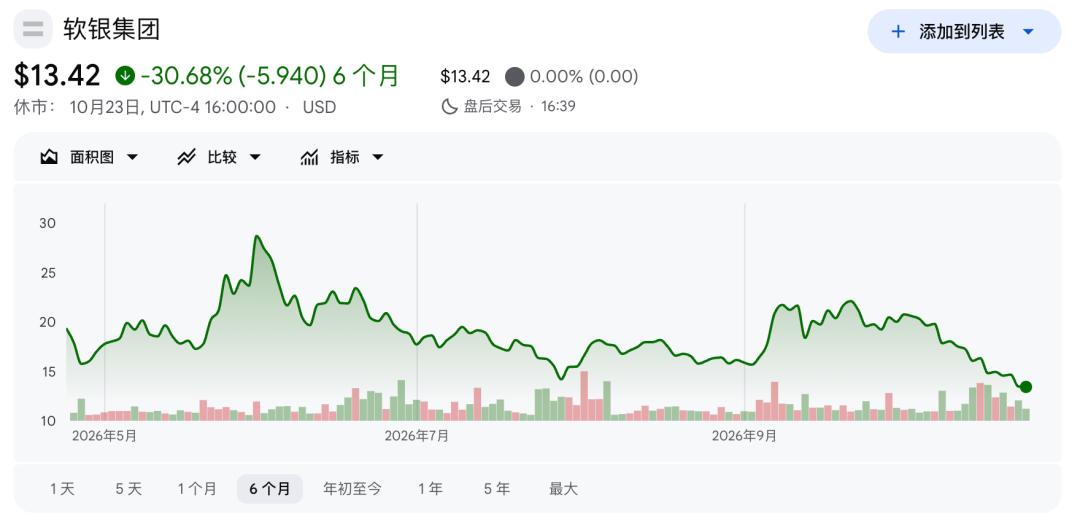
而软银的股价,已经较6月高点跌去超过一半。
A
在日本主要企业中,软银的违约保险价格如今已经高居第一,比排名第二的日产汽车高出130多个基点。
一些长期关注软银的分析师,已经对孙正义的投资策略表达了担忧。
10月14日,MST Financial分析师David Gibson接受媒体采访时,直接把软银比作了一场轮盘赌。他说,以前软银是在轮盘赌桌上押很多个数字。现在,它只押红色或者黑色,要么全输,要么全赢。在Gibson看来,软银正在把越来越多的赌注集中到少数AI资产上。
而对于真正需要考虑是否购买软银债券的投资人来说,这样的风险并不容易接受。
英国资产管理公司Marlborough的固定收益投资组合经理James Athey就表示,软银的投资策略过于激进,投资过于集中,几乎把赌注全部押上了。即使考虑投资高收益债券,他也不会首先选择软银。
另一位分析师Amir Anvarzadeh则认为,孙正义这一次的赌注,比过去任何时候都要大,并直接建议投资者做空软银股票。
孙正义仍然相信AI会创造惊人的财富,但在债券和股票市场上,已经有人开始为他的豪赌做另一种准备。
不过,孙正义对这样的局面应该并不陌生。
四年前,软银也曾经历过一场类似的危机。
2022年,全球科技股遭遇抛售,孙正义重仓的一批科技公司估值大幅缩水,愿景基金接连出现巨额亏损。那年11月公布的财报显示,愿景基金在7月至9月的季度中亏损约72亿美元,而在此前一个季度,它刚刚亏掉了约170亿美元。
短短半年亏掉了超过240亿美元,放在谁身上都得捏一把汗。
曾经四处寻找投资机会的孙正义,不得不收起进攻的姿态。软银大幅削减新投资,出售大量阿里巴巴股份以改善财务状况,并在当年9月启动裁员,愿景基金及集团国际业务合计裁减约150人。
到了11月11日的财报发布会,孙正义又宣布:未来一段时间,他将不再出席软银的季度财报说明会,把更多精力投入旗下的芯片设计公司Arm。
孙正义曾说,自己天生就是一个喜欢进攻的人。但那一次,他选择了退守。
软银开始保留现金、减少投资,等待市场好转。直到2023年,孙正义才逐渐重新找回进攻的节奏。
如今,四年过去,软银的信用风险指标再次回到了相似的水平。
只不过,这一次,孙正义似乎没有打算收手。
B
今年2月,软银宣布向OpenAI追加投资300亿美元,计划分三笔支付,分别在4月、7月和10月完成。加上此前的投资,软银向OpenAI投入的资金已经达到646亿美元(折合人民币约4315亿元),持有约13%的股份。
这么多钱,当然不可能全靠手头的现金。
3月,软银与银行签订了一份400亿美元的过桥贷款协议,主要用于支持对OpenAI的投资——所谓过桥贷款,就是先借一笔短期资金应急,之后再通过其他融资方式偿还。
软银先后从中提取了300亿美元,今年9月15日,它提前偿还了剩余259亿美元借款,月底又取消了尚未使用的100亿美元额度。至此,这份400亿美元的过桥融资协议已经结清。
但还清过桥贷款,不意味着软银已经摆脱相应的融资负担,其中部分资金需求是通过长期债券、其他融资及资产变现解决的。
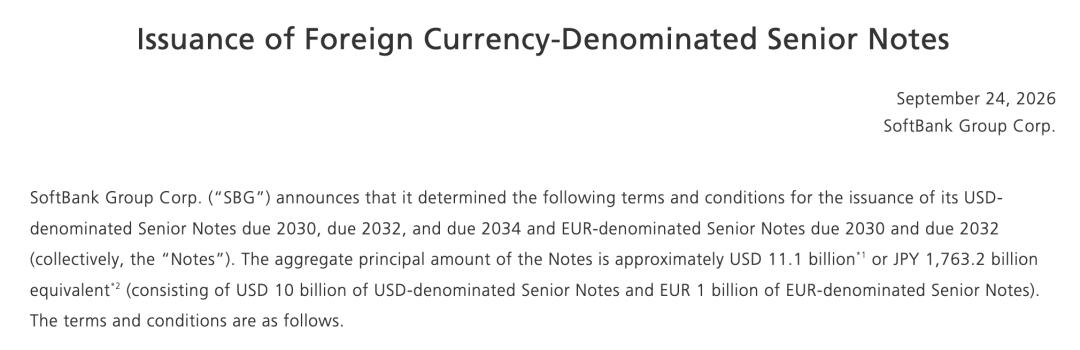
9月24日,软银宣布发行总额约111亿美元的美元及欧元债券,其中一笔45亿美元、2034年到期的美元债券,年票息高达9.75%。
这是软银有史以来发行债券的最高票息。相比之下,谷歌母公司Alphabet今年8月发行的一笔2033年到期债券,票息只有5.2%。
华尔街已经开始要求孙正义为自己的豪赌付出更高的代价。
但软银管理层似乎并不觉得这笔钱借得贵。10月14日,软银愿景基金管理公司负责人Alex Clavel接受媒体采访时,解释了软银为什么宁愿承担高额利息,也不愿出售手里的资产。
他说:“我们借钱,很大程度上是因为不想出售那些我们相信会继续升值的资产。”
在软银管理层看来,OpenAI未来的升值空间足够大,哪怕现在借钱的成本已经接近10%,仍然值得继续持有。
而且,孙正义还不满足于已经投进去的646亿美元。据外媒报道,OpenAI正在加速筹集新一轮融资,软银也在洽谈参投。目前尚不清楚软银准备投入多少,但如果继续跟投,又是一笔新的资金需求。
除了OpenAI,软银在其他地方也没少花钱。
9月底,它刚刚完成对数据中心投资管理公司DigitalBridge约31亿美元的收购。此前,软银已经同意以约53.75亿美元收购ABB的机器人业务,计划在今年下半年完成交易。
最近,孙正义又把目光投向了美国安保巨头Allied Universal。据外媒报道,软银正在初步洽谈收购这家公司,潜在股权估值最高约180亿美元,如果算上债务,交易总价值可能达到300亿美元。
OpenAI还在融资,数据中心和机器人业务还在扩张,新的收购计划又冒了出来。
不过,至少从此前披露的财务数据来看,软银仍有一定的资金余地,还没有到山穷水尽的地步。
截至今年6月底,软银持有的投资资产价值约83.11万亿日元,按集团口径计算的净负债为10.81万亿日元,对应的LTV(贷款价值比)为13%。
这个指标衡量的是净负债相对于持有资产价值的比例。软银为自己设定的管理标准,是正常市场环境下不超过25%,即使在极端情况下,也要控制在35%以内。
13%距离25%的上限,还有一定空间。
但这些都是6月底的数据,此后软银继续完成巨额投资和收购,持有资产的市场价格也出现了明显波动。尤其是OpenAI这样的非上市公司,股权估值即使不断上涨,也不意味着软银可以随时将它们变成现金。
彭博行业研究的信用分析师Sharon Chen预计,截至2027年3月底的财年,软银的现金净流出至少达到60亿美元。如果继续扩大AI投资,或者完成Allied Universal收购,软银还需要筹集更多资金,LTV也可能逐渐逼近25%的管理上限。
孙正义手里确实有大量值钱的资产,但值钱的资产,终究不能直接拿来支付债券利息。更何况这些资产的价格并不稳定。
如果OpenAI等核心投资继续升值,软银就可以利用越来越庞大的资产价值,支撑下一轮融资和投资。
但如果AI市场的估值开始下降,情况就会反过来:资产缩水,融资空间收窄,而已经借下的债务和需要支付的利息,并不会跟着减少。
C
软银的债权人,并不是唯一感到紧张的一群人。
美国时间10月20日,据外媒报道,华尔街正在掀起一股购买AI相关企业违约保险的热潮。
根据摩根士丹利的统计,今年7月,甲骨文、SpaceX、Alphabet、亚马逊、Meta、博通和英伟达等公司的CDS,平均每周交易规模还不到20亿美元;到了9月,这个数字已经超过90亿美元。
与此同时,AI行业借的钱也越来越多。据统计,2026年以来,AI相关企业通过发债、私人信贷等方式累计融资约4660亿美元,而去年同期只有1010亿美元。
这些购买违约保险的投资者并不全是为了保护手中的债券,部分股票基金和多资产基金开始利用CDS,对冲AI股票可能下跌的风险。
越来越多的人,开始为AI投资可能出现的麻烦提前做准备。
这种担忧确实有现实依据。同一天,《华尔街日报》披露了Anthropic最新的IPO招股书草案。
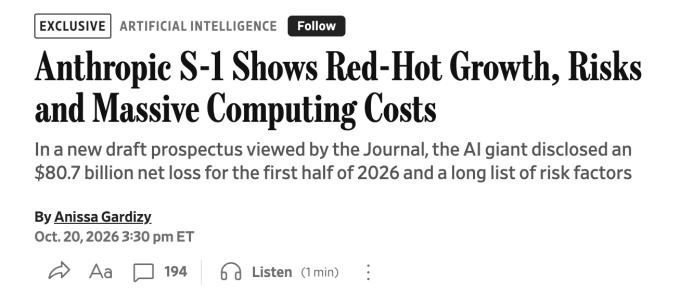
今年上半年,Anthropic录得807亿美元的账面净亏损,相比去年同期的130亿美元大幅扩大。不过,其中720亿美元来自可转换票据等融资工具价值变动产生的会计费用,并不代表公司真的烧掉了这么多现金。
更值得关注的是算力支出。Anthropic今年上半年在算力和基础设施方面花费近90亿美元,已经超过去年全年的73亿美元。根据招股书草案,算上仍在洽谈的交易,未来数年的算力支出规模可能达到7500亿美元,其中超过6000亿美元涉及已签订的协议。
虽然Anthropic上半年营收已增长至163亿美元,但如此庞大的长期算力承诺,仍将考验它未来的现金流。
对于AI基础设施公司来说,这个问题更加现实。
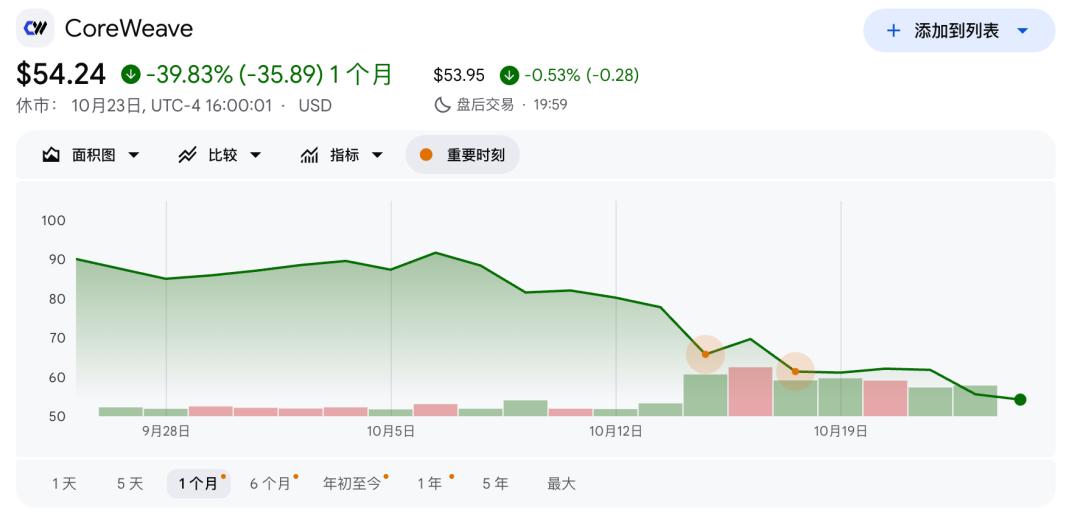
以英伟达投资的云计算公司CoreWeave为例,它通过大量借债购买GPU、建设数据中心,再将算力出租给微软等客户。
随着市场对AI债务风险的担忧升温,CoreWeave股价在10月持续暴跌,截至10月23日,累计跌幅已接近40%。信用市场同样亮起警报:其5年期CDS报价突破1100个基点,部分债券收益率升至16%左右。
AI公司需要算力,数据中心需要资金,芯片公司又需要这些客户不断购买GPU。
几家公司看似各做各的生意,背后的资金需求却越来越紧密地联系在了一起。
10月19日,标普全球数字基础设施负责人Mark Habib在接受媒体采访时也提出警告:大型科技公司承担的AI相关债务和义务,可能比外界已知的更多。
一些数据中心项目通过复杂的融资结构筹集资金,大型科技公司则为相关项目或企业提供担保。标普担心,部分风险并没有充分反映在这些公司的公开财务数据中。
不过,标普目前并未因此要求普遍下调科技巨头的信用评级。
更令人担忧的是这些融资安排对未来收入增长的依赖。
软银借钱投资OpenAI,OpenAI、Anthropic等模型公司提前锁定未来数年的算力,云计算和数据中心企业再通过借债购买芯片、建设基础设施。这些公司的债务并不由同一个主体承担,但它们的投资回报,都在不同程度上依赖AI市场能够持续增长。
如果未来的收入不及预期,模型公司可能难以承担此前签下的巨额算力合同,被迫缩减新的采购和投资;数据中心运营商的融资能力也可能受到影响,投资机构则可能面临资产贬值和融资成本上升的双重压力。
一家公司遇到的麻烦,可能沿着资金和合同关系,逐渐传递给其他公司。
AI行业未必需要等到技术发展停滞,或者市场需求彻底崩溃,才会面临危机,仅仅是融资成本持续上升,资金回收速度跟不上投资扩张,就足以让部分公司陷入困境。
孙正义正在面对的,正是这场豪赌中的一道难题。
他相信OpenAI会继续升值,相信AI最终能够创造远超今天投入的财富。
这个判断未来或许会被证明是对的,但即使AI最终取得成功,也不意味着每一个押注它的人,都有足够的钱撑到那一天。
 简体中文
 English