


台积电、三星持续收缩8英寸产能,全球8英寸产能今年减6%、明年再减2%;AI服务器48V高压电源架构带动电源管理芯片需求激增,订单能见度约半年。供需挤压下,本季成熟制程产能利用率升至91%,90nm报价季增4%,明年首季8英寸代工价格预计再涨约4%,涨价潮有望延续至2027年。
AI基础设施的扩张,正在把一条被主流叙事提前判了“缓刑”的老产线重新推上牌桌。研调机构Sigmaintell最新报告指出,本季全球成熟制程晶圆代工产能利用率冲上91%,明年首季8英寸与12英寸成熟制程代工价格将季增4%至8%;其中8英寸市场供需更趋紧绷——全球8英寸产能今年缩减6%、明年再减2%,而AI服务器所需48V高压电源管理芯片需求持续扩增,业者普遍握有约半年的订单能见度。
核心观点:
1、供给收缩走在了需求前面。台积电、三星近年把资源集中押注12英寸先进制程,8英寸产能持续关停与转移,构成本轮紧缺的起点;产能退坡不可逆,扩产周期又长于需求回暖的节奏,缺口短期内难以填补。
2、AI服务器是超出预期的需求引擎。48V高压电源架构推升单机电源管理芯片用量,NOR Flash、MCU等外围芯片同步升温,把55nm、90nm等成熟节点推向满载。
3、价格传导已经启动,并可能延续到2027年。90nm本季报价季增4%,明年首季预计再涨8%;模拟芯片等下游环节的涨价函接连出现,说明成本正沿产业链逐级下移。
4、中国大陆代工厂成为最大承接方。中芯国际、华虹的8英寸产能利用率已接近甚至超过满载,HV与CIS等低毛利产线被一线大厂压缩后,订单正加速向陆系产能外溢。
一条老产线的“二次上岗”
8英寸产线大多建成于上世纪90年代至本世纪初,长期承载模拟、功率、BCD工艺、显示驱动等特色芯片的制造。过去数年,行业默认的剧本是“8英寸退出、12英寸接管”——台积电、三星等国际大厂聚焦回报率更高的先进制程,把资源投向AI算力与存储所需的12英寸产能,并逐步减少6英寸、8英寸成熟制程的资源供给。TrendForce的产业研究显示,2025年下半年以来,两大头部代工厂对8英寸成熟制程产能的缩减一直在持续。
Sigmaintell的测算把这场退出的速度具体化:全球8英寸晶圆代工产能今年缩减6%,明年再减2%。TrendForce今年1月报告的口径略有差异——预估2026年全球8英寸总产能年减2.4%,全年产能利用率有望提升到90%——但方向一致:8英寸的供给曲线整体向下。更关键的是,这种收缩几乎是刚性的:产线一旦退役难以重启,扩产又需要时间,供给弹性在短期内趋近于零。
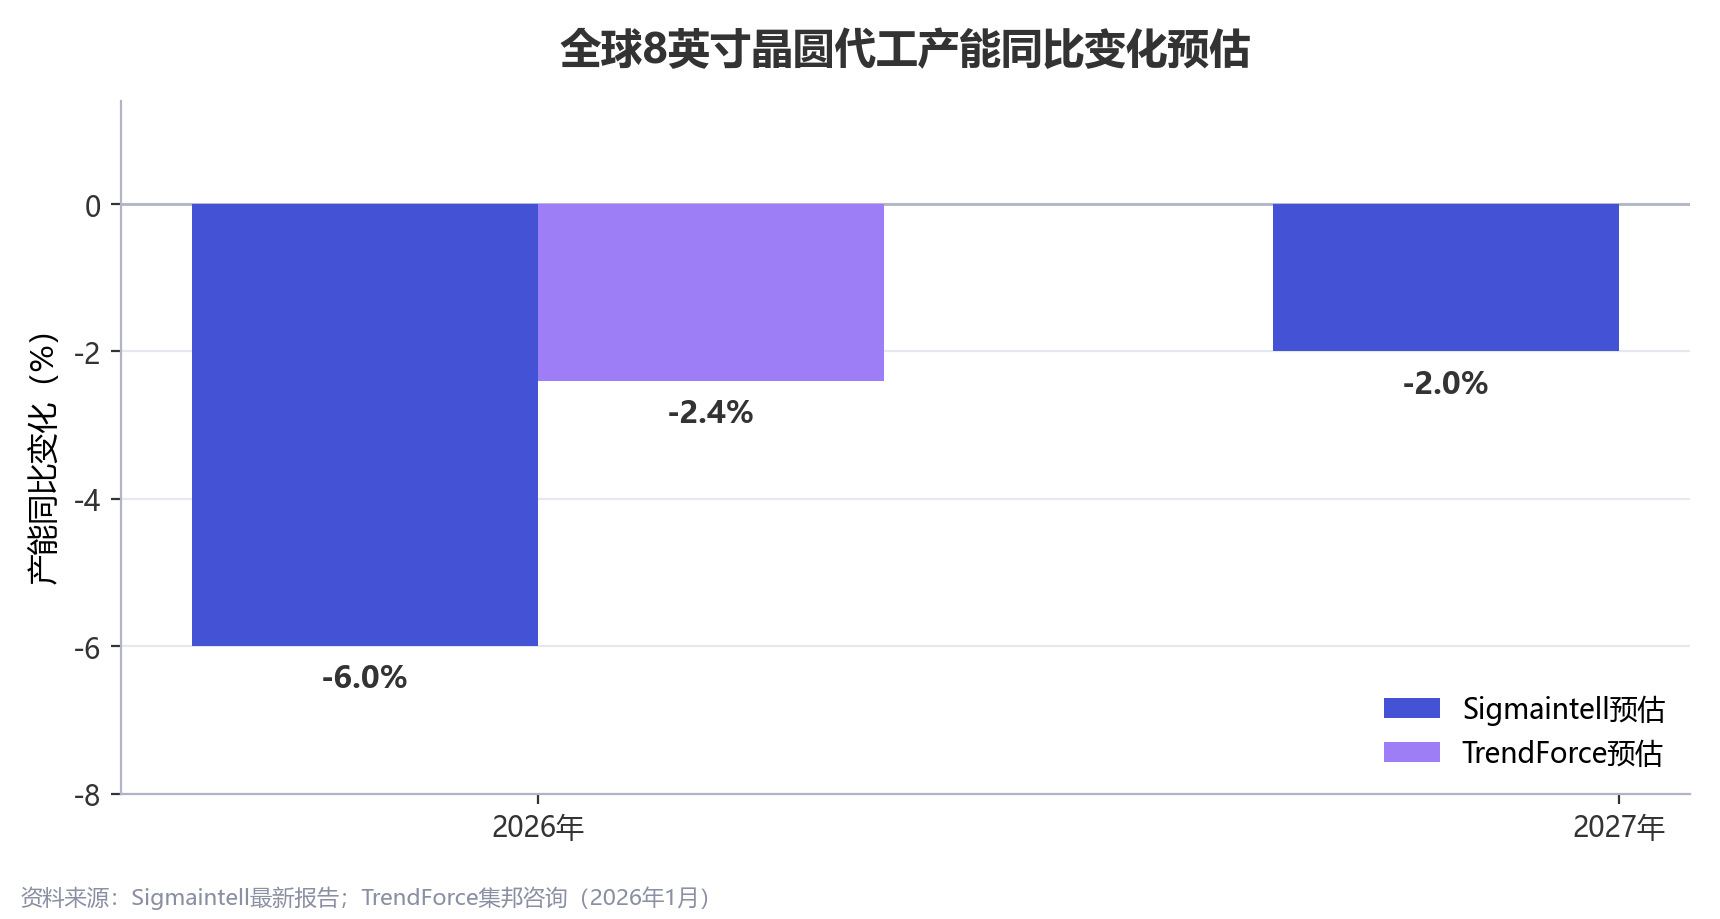
两家机构的预估存在口径差异,但都指向同一个事实:在需求端企稳回升的背景下,8英寸产能的净减少是本轮行情的第一块多米诺骨牌。产能在退,需求在进,产能利用率随之冲上91%,缺口最终由价格来填补。
48V电源架构:AI服务器改写电源芯片的需求公式
AI服务器的功耗密度,正在从源头改写电源管理芯片的需求量。一颗高性能GPU的电流需求相比传统CPU翻倍不止,对应的电源管理芯片(PMIC)数量从过去的4至6颗增加到10颗以上,且多数采用0.11μm、0.18μm乃至0.35μm的成熟制程。服务器供电架构向48V高压母线迁移,正是为了在大电流场景下压低传输损耗、提升供电效率,这直接放大了对48V高压电源管理芯片的采购需求。
本土产业链的财报为此提供了量化注脚。立昂微在2026年半年报中援引的行业测算显示,单台AI服务器硅片消耗量为传统服务器的3.8倍,其中电源管理芯片用片占比冲至40%,单台AI服务器功率芯片耗硅量达普通服务器的5倍。晶合集成在2025年年报中披露,公司已开展AI服务器相关电源管理芯片研发,其中90nm BCD产品持续验证中;本土厂商也已推出针对AI服务器应用的48V热插拔控制器,搭配分立器件形成一站式供电方案。
需求放大的另一面,是市场基盘本身的扩张。SEMI、弗若斯特沙利文数据显示,中国大陆PMIC市场由2020年的10亿美元增长至2024年的16亿美元,复合年增长率12.5%,预计2029年达到28亿美元。结构变化比总量更值得注意:AI算力正把电源管理芯片的需求,从消费电子的存量替换,切向数据中心的增量扩张。
电源管理芯片市场维持两位数复合增速,而AI服务器把其中价值最高、制程要求最贴合8英寸产线的那部分需求成倍放大,这正是8英寸行情最扎实的需求底座。
为什么8英寸反而比12英寸更紧
直觉上,12英寸单片晶圆的可切面积约为8英寸的2.25倍,单位成本更低,紧缺似乎不该轮到8英寸。但本轮行情恰恰反向发生,症结在于需求与供给两侧的错位。
需求端,AI带动的这批芯片“长”在成熟节点上。Sigmaintell指出,AI基础设施扩建推升NOR Flash、高性能MCU与电源管理芯片需求,带动55nm、90nm产能吃紧,其中90nm本季报价已季增4%,明年首季预估再涨8%。这些产品对制程的要求集中在0.11μm至0.35μm区间,BCD、高压MOSFET等功率与模拟工艺在8英寸产线上成熟度最高、综合成本最优。12英寸替代并非没有发生,但工艺迁移需要设计端重新认证,节奏远慢于订单涌来的速度。
供给端,8英寸与12英寸成熟制程走出了相反曲线。中国大陆12英寸成熟制程产能仍在高速扩张,SEMI预计2026年中国大陆12英寸晶圆产能将达321万片/月,约占全球总产能的三分之一;8英寸产能却在全球范围内净减少。一增一减之间,8英寸的紧张度反而更高,市场层面的表现是代工涨价、交期拉长。Sigmaintell研判,8英寸市场供需更趋紧绷,业者普遍掌握约半年订单能见度,明年首季报价可望上涨约4%,涨势有望延续至明年。
还要看到需求结构的分化。智能手机、笔电等消费电子买气仍偏弱,这轮涨价并非全面过热;Sigmaintell亦提示,部分二线代工厂以低价争取55nm、90nm订单,因其产品组合与主流业者有所区隔,对整体价格影响有限。结构性紧缺支撑下的有序上行,比全面过热更有持续性。
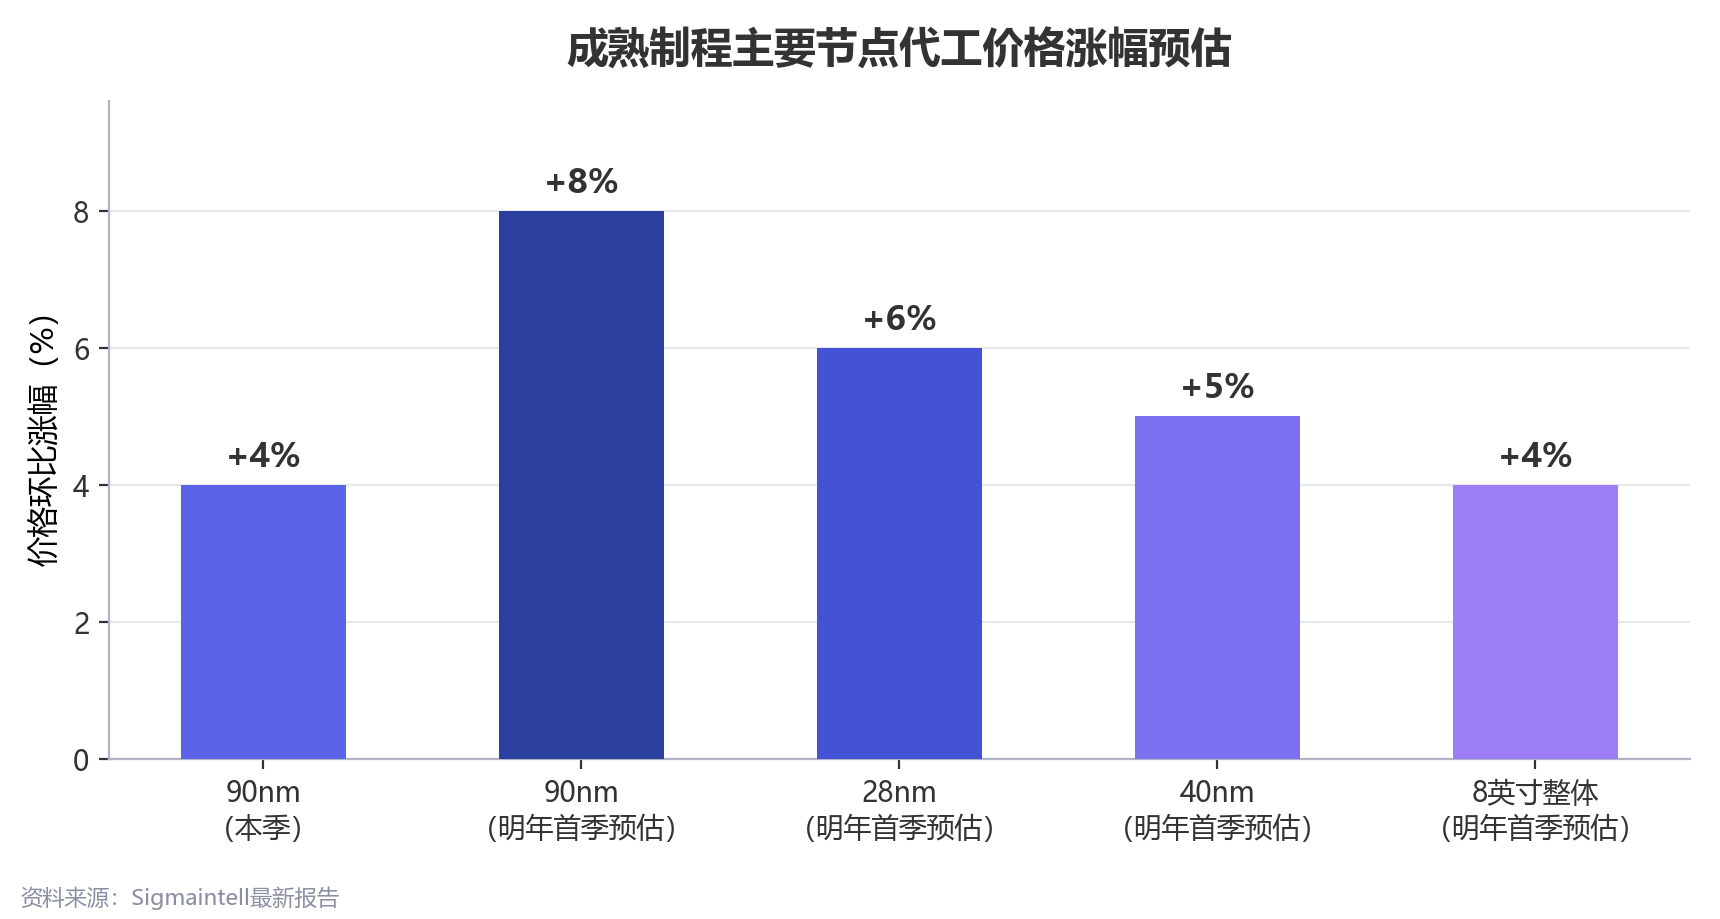
90nm是本轮领涨节点,本季已涨4%,明年首季预估再涨8%;28nm、40nm本季价格持平,但受通信、显示驱动IC与影像讯号处理器需求回升及成本转嫁推动,明年首季预估分别上涨6%、5%;8英寸整体明年首季预估上涨约4%。涨幅梯度印证了紧缺的层次:越靠近电源与模拟工艺,越紧。
涨价的传导:从晶圆厂到整机
产能利用率与量价数据,正在验证这轮景气的真实性。联电对市况展望正向,看好22nm、28nm需求持续复苏,第3季晶圆出货量季增高个位数百分比,产能利用率攀升至九成以上,毛利率约35%;世界先进受益于AI电源管理需求增温,第3季产能利用率达九成以上,订单能见度约四个月,毛利率预估介于32.5%至34.5%;力积电动作更为直接,今年7月调升DRAM投片价约45%,8英寸、12英寸逻辑代工投片价同步上调10%至15%,出售铜锣P5厂予美光后,亦有助于降低负债、减轻折旧与固定成本压力。市场跟踪亦显示,联电、力积电、世界先进等厂商产能利用率普遍走高。
中国大陆产能同样满载。市场数据显示,中芯国际第三季度8英寸产能利用率达95.8%,华虹达109.5%,处于超负荷区间;中芯国际与世界先进已对8英寸BCD工艺平台实施约10%的价格上调,主要针对电源管理相关产能。
涨价预期还在向后延伸。原物料通膨、大厂长期减产及AI新兴应用持续侵蚀产能之下,业界研判成熟制程的价格调升可能延续到2027年——部分供给较紧张的制程在2026年二、三季度间已出现5%至10%的调涨意向,2027年酝酿全面调涨。TrendForce则提示,晶圆厂有意调整代工价格5%至20%不等,但终端前景不明、存储器与先进制程涨价挤压整机物料成本,涨价的落地节奏仍存变数。
成本最终流向下游。德州仪器、意法半导体、英飞凌、恩智浦等海外大厂相继发布涨价函,上海贝岭自2026年6月起对相关产品差异化上调10%至30%,理由直指晶圆代工、封装测试等成本递增。AI的涨价效应,正从GPU、HBM等核心算力环节,向电源管理、信号链等模拟IC环节扩散。
中国大陆厂商的机会窗口与两道变数
一线大厂退出6英寸、8英寸产能形成的真空,为中国大陆成熟制程晶圆厂带来一轮难得的客户导入机会与盈利弹性。承接能力有数据支撑:中芯国际、华虹的满载之外,晶合集成2025年整体产能利用率维持高位、综合毛利率25.52%;粤芯等特色工艺新势力则在“做精做细成熟制程”的政策主线下扩大平台覆盖,其硅光工艺平台累计投片已超过3000片。HV与CIS等低毛利产线被压缩后,客户为确保供货稳定加速向中国大陆代工厂寻找替代产能,推升陆系成熟制程订单增量。
变数同样清晰。其一是消费电子的疲弱可能收窄涨价的广度,存储器与零组件成本上涨正抑制终端出货动能,多数客户在积极协商暂缓2026下半年的涨价;其二是8英寸的“逆袭”存在天花板,产能不再扩张,行业份额的再分配最终取决于谁的产线还能维持运转、谁的产品组合还留在高景气工艺上。
对8英寸而言,这轮行情的本质是:当需求意外回潮时,一条不再扩产的产线,反而成了最稀缺的资产。供给的不可逆收缩决定了缺口难以快速填补,AI服务器48V电源架构带来的增量需求仍在爬坡,两条曲线叠加,把“逆袭”的窗口期拉长到了至少2027年。
 简体中文
 English